財務諸表論の計算問題が解けない人へ|解き方と勉強法を徹底解説【令和8年度版】
「理論は覚えているのに、計算問題になると手が止まる」
「個別問題なら解けるのに、総合問題になると数字が合わなくなる」
「本試験では時間が足りなくなって、最後まで答案を埋められない……」
税理士試験の財務諸表論を勉強していると、こんな壁にぶつかることがあります。
しかも、財務諸表論の計算問題は、単純な計算力だけで解ける試験ではありません。
問題文から必要な情報を拾い、どの会計処理を適用するのか判断し、仕訳や計算を行い、最後に財務諸表の表示までつなげる必要があります。
だからこそ、「計算が苦手だから解けない」のではなく、「解く順番と判断基準が固まっていないから時間がかかる」というケースが少なくありません。
この記事では、財務諸表論の計算問題を、
論点を理解する → 個別処理を固める → 総合問題でつなげる → 時間内に取捨選択する
という4段階に分けて整理します。
特に、総合問題で「どこから手をつければいいかわからない」という人は、最後まで読むと普段の問題演習の見方が変わるはずです。
財務諸表論の計算問題は「計算」より「判断」が重要
結論からいうと、財務諸表論の計算問題で得点を伸ばすには、計算テクニックだけを増やすより、問題文を読んで処理を判断する力を鍛えることが重要です。
国税庁が公表している令和8年度(第76回)税理士試験の出題のポイントを見ると、第三問は50点で、会社法・会社計算規則などを踏まえ、資料を正確かつ横断的に読み取って貸借対照表・損益計算書を作成できるかが問われています。
つまり、単に、
「減価償却の計算ができる」
だけでは不十分です。
実際の総合問題では、
- 問題文から減価償却に関係する資料を見つける
- 取得日や耐用年数などを確認する
- 当期の減価償却費を計算する
- 減価償却累計額を計算する
- 貸借対照表上の表示につなげる
というように、複数の処理を連続して行います。
この「論点と論点をつなげる力」が、財務諸表論の計算問題では重要です。
まず知っておきたい、財務諸表論の計算問題の構造
財務諸表論の計算問題を攻略するなら、最初に「何を問われている試験なのか」を整理しておきましょう。
令和8年度の財務諸表論の出題範囲には、会計原理、企業会計原則、各種会計基準、会社法・会社計算規則、財務諸表の用語・様式・作成方法、連結財務諸表などが含まれています。
そして第76回の出題のポイントでは、第三問について次のような論点が挙げられています。
- 現金・預金
- 金銭債権・貸倒引当金
- 有価証券
- 自己株式
- 棚卸資産
- 有形固定資産
- 減価償却
- 減損
- 資産除去債務
- ソフトウェア
- 借入金
- 賞与引当金
- 退職給付
- 剰余金
- 株式報酬
- 諸税金
- 税効果会計
など、非常に広い範囲が対象になっています。
ここで大切なのは、すべてを同じレベルで覚えようとしないことです。
財務諸表論の計算対策では、「知識を増やすこと」と「本試験で得点につなげること」を分けて考える必要があります。
計算問題が解けない3つの原因
原因1:個別論点は解けるのに、総合問題で迷う
これはかなり典型的なパターンです。
例えば「貸倒引当金の計算だけを出題されれば解ける」のに、総合問題になると、
売掛金の資料はどこ?
貸倒実績率は?
債権区分は?
前期の引当金は?
仕訳はどうなる?
と情報が一気に増えて混乱します。
この場合、足りないのは貸倒引当金の知識だけではありません。
問題文から必要な情報を拾う練習が不足しています。
原因2:計算過程を省略しすぎる
「頭の中で計算すれば速い」と考えて、途中式を書かない人もいます。
しかし、財務諸表論の総合問題では、途中式を省略しすぎると、
- どこで間違えたかわからない
- 数字を再利用できない
- 計算のやり直しに時間がかかる
- 後から見直せない
という問題が起きます。
TACの計算問題対策教材でも、講師の問題文への書き込み、計算用紙の使い方、解答手順、思考過程を比較しながら学習する構成が採用されています。
つまり、「正解を出す」だけでなく、「再現性のある解き方を作る」ことが重要です。
原因3:難しい問題に時間を使いすぎる
総合問題では、すべての論点を完璧に処理しようとすると時間が足りなくなります。
財務諸表論の計算問題では、
「解ける問題を全部拾ってから難しい問題に進む」
という発想が重要です。
これは「簡単な問題だけを解けばいい」という意味ではありません。
本試験の限られた時間を、得点に変換できる問題へ配分するという考え方です。
市販の計算問題教材でも「取捨選択の判断基準」を総合問題の重要な学習項目として扱っています。
財務諸表論の計算問題を解く基本手順
ここからが実践です。
総合問題を解くときは、次の流れを自分の基本動作として固定してみてください。
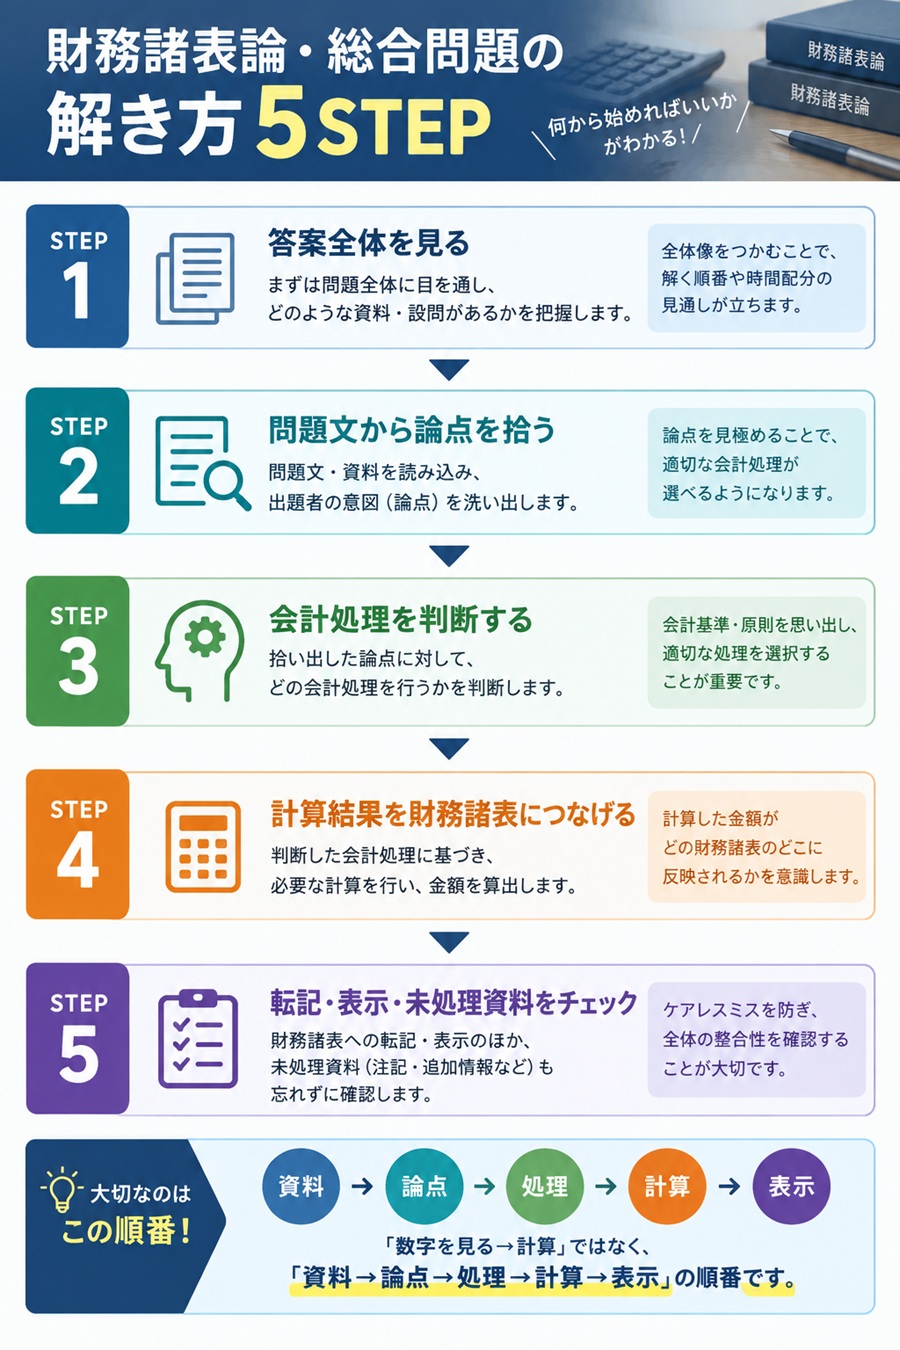
STEP1:まず答案全体を見る
いきなり問題文の最初から計算を始めません。
最初に確認するのは、
- 何を作成する問題なのか
- どの財務諸表が対象なのか
- 注記があるのか
- 解答欄はどれくらいあるのか
- 個別に処理する項目は何か
です。
ここで問題全体の地図を作ります。
STEP2:問題文を読みながら「論点」を拾う
次に、問題文の各資料を見て、
「これは何の論点だ?」
と判断します。
例えば、
- 売掛金 → 貸倒引当金
- 外貨建債権 → 外貨換算
- 有価証券 → 評価・分類
- 固定資産 → 減価償却・減損・資産除去債務
- 税金 → 法人税等・税効果
- 退職給付 → 退職給付会計
というように、資料を論点へ変換していきます。
ここで重要なのが、「数字を見る前に会計処理を見る」ことです。
STEP3:処理方法を決めてから計算する
財務諸表論の計算問題では、
数字 → 計算
ではなく、
資料 → 会計基準・論点 → 処理方法 → 計算
という順番を意識してください。
例えば減損なら、
固定資産がある
↓
減損の兆候を確認
↓
減損会計の処理対象か判断
↓
必要な計算を行う
という流れです。
第76回の出題のポイントでも、第三問の有形固定資産について、減価償却だけでなく減損や資産除去債務に関する理解が問われています。
STEP4:計算結果を財務諸表につなげる
計算が終わったら、それで終了ではありません。
最終的には、
「この数字は貸借対照表のどこに入るのか?」
「損益計算書には何が影響するのか?」
まで考えます。
財務諸表論の計算問題で重要なのは、仕訳だけを解くことではなく、最終的な表示までつなげることです。
STEP5:最後に見直す
見直しでは、最初から全部計算し直す必要はありません。
優先するのは、
- 転記ミス
- 符号・加減算ミス
- 表示区分
- 未処理の資料
- 注記・表示関連
- 合計額との整合性
です。
特に総合問題では、「計算自体は合っているのに転記で落としている」というミスが起こりやすいため、最後のチェック方法まで決めておくと安定します。
財務諸表論の計算問題は「個別→総合」の順番で鍛える
計算問題の勉強でありがちな失敗が、
「とにかく総合問題をたくさん解けばいい」
と考えてしまうことです。
もちろん総合問題は重要ですが、基礎処理が固まっていない状態で総合問題だけを繰り返しても、同じ場所で何度も止まります。
おすすめは次の3段階です。
① 個別論点を固める
まずは、
- 現金預金
- 売上・売掛金
- 貸倒引当金
- 有価証券
- 棚卸資産
- 固定資産
- 減価償却
- 減損
- 引当金
- 税効果
などを、論点ごとに処理できるようにします。
この段階ではスピードよりも正確性を優先します。
② 小さな総合問題でつなげる
次に、複数論点を組み合わせます。
例えば、
売掛金
↓
貸倒引当金
↓
税効果
のように、一つの資料が複数の処理につながる問題を練習します。
ここで「論点を単独で解く力」から「論点をつなげる力」へ移行します。
③ 本試験型の総合問題で時間を測る
最後に本試験型へ移ります。
この段階では、
正解できるか
だけではなく、
時間内に正解できるか
を評価してください。
TACの教材でも問題ごとに標準的な解答時間や難易度を示し、制限時間内での解答を目標とする構成が採用されています。 (タックスクール書店)
✍️ 専門家の経験からの一言アドバイス
【結論】: 「何周したか」よりも、「同じミスを次に防げる状態になったか」を重視してください。
総合問題を3周しても、毎回同じ箇所で間違えるなら、その3周は十分な復習になっていません。間違えた原因を「知識不足」「読み落とし」「計算ミス」「転記ミス」に分類すると、次に何を直すべきかが見えてきます。
間違えた問題は「答え」ではなく「原因」を復習する
計算問題の復習で一番避けたいのは、
「答えを見て、なるほどと思って終わる」
ことです。
それでは、次に同じタイプの問題が出たときに再び間違う可能性があります。
おすすめは、間違いを4種類に分類する方法です。
| ミスの種類 | 典型例 | 次にやること |
|---|---|---|
| 知識ミス | 会計処理そのものを知らない | テキスト・基準に戻る |
| 読解ミス | 問題文の条件を読み落とした | 問題文へのマーキングを見直す |
| 計算ミス | 足し算・掛け算などを間違えた | 途中式を整理する |
| 転記ミス | 正しい数字を別の欄へ間違えて写した | 転記ルールを固定する |
この分類を続けると、自分の弱点がかなり具体的になります。
「計算が苦手」という曖昧な認識から、
「税効果会計の知識が弱い」
「問題文の条件を拾えていない」
「固定資産の計算後の転記でミスが多い」
という状態まで細かくできます。
勉強の効率が上がるのは、後者です。
財務諸表論の計算問題で特に意識したい「表示」
財務諸表論では、計算した金額が合っていても、それだけで十分とは限りません。
なぜなら財務諸表論は、財務諸表を作成・表示するための会計を扱う科目だからです。
国税庁の第76回出題のポイントでも、第三問では借入金の貸借対照表上の表示・区分や、税効果会計における繰延税金資産・負債の処理と表示などが明示されています。
そのため、問題演習では、
「いくらになる?」
だけでなく、
「どこに表示する?」
までセットで確認してください。
この習慣がつくと、財務諸表論特有の問題への対応力が上がります。
財務諸表論と簿記論の計算はどう使い分ける?
簿記論と財務諸表論を同時に勉強している人なら、両者を完全に別科目として扱わないほうが効率的なケースがあります。
実際、財務諸表論の独学経験者の中には、簿記論の演習を計算力の土台として使い、財務諸表論特有の勘定科目・表示・注記などを追加で学習したという例があります。 (SEOテック)
ただし、
「簿記論を勉強していれば財務諸表論の計算は十分」
と考えるのは危険です。
財務諸表論では、財務諸表の表示や会計基準との関連を意識する必要があります。
つまり、
簿記論=仕訳・計算の土台
財務諸表論=その計算を財務諸表の作成・表示までつなげる
というイメージで整理すると理解しやすくなります。
最新の第76回から考える、計算対策のポイント
ここは今後の学習計画を考えるうえで重要です。
令和8年度(第76回)の財務諸表論では、第三問が50点で、貸借対照表・損益計算書の作成を中心に、現金預金、金銭債権、有価証券、棚卸資産、有形固定資産、退職給付、税効果など幅広い論点が扱われました。
つまり、特定の論点だけを極端に深掘りするより、
主要論点を広く処理できる状態を作り、そのうえで総合問題を処理する力を鍛える
という方向が重要になります。
また、国税庁は過年度の出題のポイントも公開しています。
例えば令和7年度の出題では、第一問・第二問の理論的な問題に加えて、第三問では会社法・会社計算規則に基づく計算書類等について幅広い理解が問われています。 (国税庁)
過去問を見るときは「この問題がもう一度出るか」だけではなく、
「どの会計処理を理解しているか確認するために、この資料が出されているのか?」
という視点で分析すると、学習効果が高まります。
計算問題の勉強時間を「問題数」だけで管理しない
「今日は計算問題を10問解いた」
もちろん記録としては悪くありません。
ただ、より重要なのは、
「10問解いた結果、何ができるようになったか」
です。
例えば、次のような記録に変えてみてください。
- 貸倒引当金:3問中3問正解
- 有価証券:5問中4問正解
- 固定資産:5問中3問正解
- 税効果:5問中2問正解
- 総合問題:90分→78分
こうすると、自分の成長が見えます。
特に総合問題では、
正答率+解答時間+ミスの種類
の3つを見ると、学習状況を判断しやすくなります。
本試験前は「新しい問題」より「解法の再現性」を優先する
試験直前になると、
「まだ解いていない問題をもっとやらなきゃ」
と焦りがちです。
しかし、すでに一度解いた問題について、
- どこを見ればいいか
- どの論点だと判断するか
- どの順番で処理するか
- どこでミスしやすいか
- 何分で処理できるか
が再現できていないなら、そちらを固める意味があります。
TACの「計算問題の解き方」でも、問題を解く、重要ポイントをチェックする、採点する、講師の解答方法と自分の解法を比較するという学習手順が示されています。
つまり復習は、
正解を確認する時間ではなく、自分の解法を修正する時間
と考えるとよいでしょう。
財務諸表論の計算問題で伸び悩んだときのチェックリスト
最後に、計算問題で点数が伸びないときは、次の項目を確認してください。
基礎論点
- 各論点の基本的な会計処理を説明できる
- 仕訳だけでなく表示まで理解している
- 似た論点の処理を区別できる
問題文の読み方
- 重要な日付を拾っている
- 金額だけでなく条件を確認している
- 一つの資料から複数の論点を見つけられる
計算
- 途中式を残している
- 計算結果を再利用できる形で書いている
- 検算する習慣がある
総合問題
- 最初に答案全体を確認している
- 解く問題と後回しにする問題を判断できる
- 制限時間を測っている
- ミスの原因を分類している
本試験対策
- 過去問を本試験形式で解いている
- 最新の出題内容を確認している
- 財務諸表論特有の表示・注記を確認している
まとめ:財務諸表論の計算問題は「解法を固定する」と変わる
財務諸表論の計算問題で苦戦しているなら、まず「自分は計算が苦手だ」と決めつけないでください。
総合問題で必要なのは、単純な計算スピードだけではありません。
資料を読む → 論点を判断する → 会計処理を決める → 計算する → 財務諸表に表示する
という一連の流れを安定して再現する力です。
特に重要なのは、次の5つです。
- 個別論点の処理を正確にする
- 問題文から論点を拾う練習をする
- 途中式と計算用紙の使い方を固定する
- 総合問題では取捨選択を意識する
- 間違いを原因別に分類して復習する
第76回の財務諸表論でも、第三問は50点で、資料を横断的に読み取りながら財務諸表を作成する力が問われています。
だからこそ、計算問題の対策は「問題を何問解いたか」だけで判断するのではなく、
「初見の問題を見たとき、どの論点を、どの順番で処理するか判断できるか」
を基準にしてみてください。
計算問題が解けない状態から抜け出す最初の一歩は、難しい問題を増やすことではありません。
自分が毎回どこで迷っているのかを見つけ、解く手順を固定することです。
参考にした一次情報・資料
- 国税庁「令和8年度(第76回)税理士試験 出題のポイント」
- 国税庁「試験日程・試験科目について」 (国税庁)
- 国税庁「令和7年度(第75回)税理士試験 試験問題及び答案用紙」 (国税庁)
- TAC出版「税理士 財務諸表論 計算問題の解き方 第8版」 (タックスクール書店)
- TAC出版「2026年度版 財務諸表論 総合計算問題集 基礎編」 (タックスクール書店)
スポンサーリンク


